
¿Qué pasa con las deudas compartidas después de un divorcio?
Cuando una pareja decide divorciarse, una de las principales preocupaciones económicas es determinar qué ocurre con las deudas que ambos han contraído durante el matrimonio. Préstamos personales, hipotecas, tarjetas de crédito y otras obligaciones pueden seguir existiendo incluso después de que la relación haya terminado.
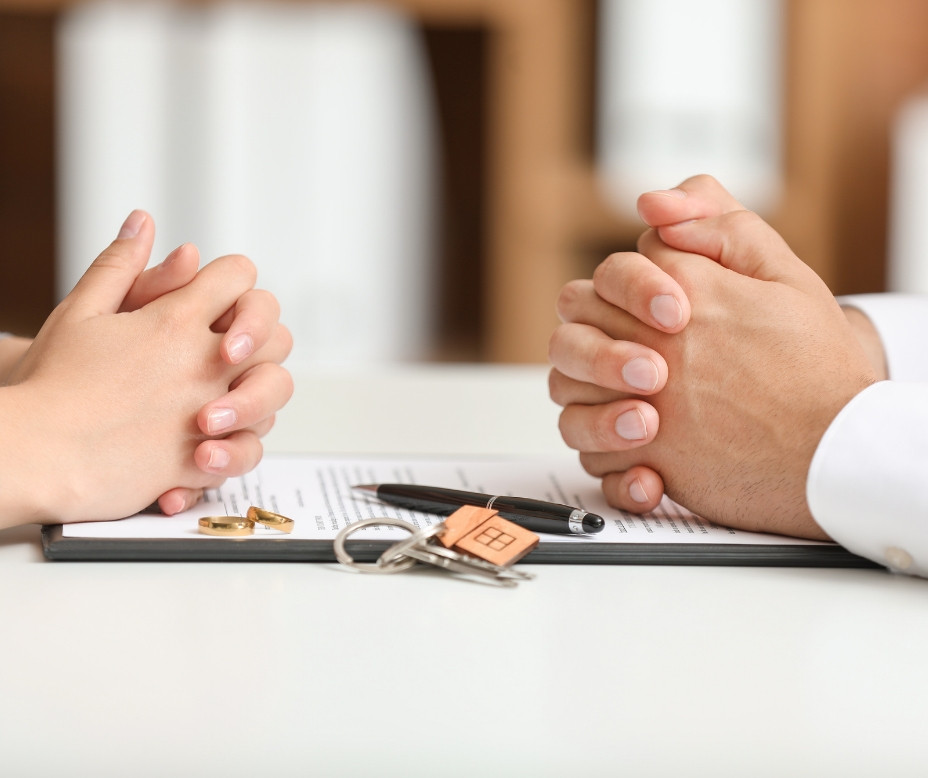
Las deudas compartidas después del divorcio no desaparecen automáticamente. Además, que los excónyuges acuerden quién debe hacerse cargo de determinados pagos no significa necesariamente que el banco o la entidad financiera esté obligado a aceptar ese reparto.
Por ello, es importante conocer quién responde de las deudas, cómo influye el régimen económico matrimonial y qué opciones existen cuando uno de los excónyuges deja de pagar.
¿Qué ocurre con las deudas compartidas después del divorcio?
El divorcio pone fin al matrimonio, pero no extingue automáticamente las obligaciones económicas contraídas frente a terceros.
Si ambos cónyuges firmaron un préstamo como titulares y asumieron responsabilidad solidaria, la entidad financiera puede seguir reclamando la deuda conforme a las condiciones del contrato.
Por ejemplo, si una pareja solicitó conjuntamente un préstamo de 20.000 euros y posteriormente se divorcia, ambos pueden continuar obligados frente al banco aunque uno de ellos deje de utilizar el dinero o los bienes adquiridos.
La responsabilidad dependerá de quién firmó el contrato, del tipo de obligación y del régimen económico matrimonial.
¿Quién tiene que pagar los préstamos después de un divorcio?
Para determinar quién debe pagar un préstamo después del divorcio, es fundamental comprobar quién aparece como titular y qué tipo de responsabilidad se asumió.
Pueden darse distintas situaciones:
- Préstamo firmado por ambos cónyuges: los dos pueden continuar respondiendo frente a la entidad.
- Préstamo firmado únicamente por uno: habrá que analizar la naturaleza de la deuda y el régimen económico matrimonial.
- Préstamo destinado a gastos familiares: pueden existir reglas especiales de responsabilidad.
- Préstamo repartido mediante acuerdo de divorcio: el acuerdo puede regular las obligaciones entre los excónyuges, pero no necesariamente modifica los derechos del banco.
Por tanto, no basta con comprobar quién utiliza el bien financiado o quién se comprometió a pagar las cuotas.
¿Qué pasa con las deudas si estábamos casados en gananciales?
Cuando el matrimonio se encuentra sometido al régimen de sociedad de gananciales, determinadas deudas pueden tener carácter ganancial y afectar al patrimonio común.
Sin embargo, no todas las obligaciones contraídas durante el matrimonio son automáticamente deudas gananciales.
Es necesario analizar cuándo se contrajeron, para qué se utilizó el dinero y quién asumió la obligación.
Durante la liquidación de la sociedad de gananciales se realiza un inventario del activo y del pasivo, que permite determinar los bienes y las deudas que deben tenerse en cuenta.
Este reparto resulta importante para establecer las relaciones económicas entre los excónyuges, pero no elimina por sí mismo los derechos de los acreedores.
¿Y si estábamos casados en separación de bienes?
En el régimen de separación de bienes, cada cónyuge conserva, con carácter general, la titularidad y administración de su patrimonio.
Esto significa que las deudas personales de uno de ellos no se convierten automáticamente en obligaciones del otro por el simple hecho de estar casados.
No obstante, existen excepciones y responsabilidades relacionadas con determinadas necesidades familiares.
Además, si ambos firmaron conjuntamente un préstamo o una tarjeta de crédito, el régimen de separación de bienes no elimina las obligaciones que asumieron contractualmente.
Por ello, incluso cuando existe separación de bienes, puede haber deudas compartidas después del divorcio.
¿Qué ocurre con la hipoteca cuando una pareja se divorcia?
La hipoteca es una de las principales fuentes de conflicto económico tras una separación.
Cuando ambos cónyuges son prestatarios, el divorcio no provoca automáticamente que uno de ellos deje de responder del préstamo.
Aunque se acuerde que una persona conservará la vivienda y asumirá las cuotas, la entidad bancaria puede mantener sus derechos frente a ambos si no acepta modificar el contrato.
Para que uno de los titulares quede liberado de su obligación frente al banco, normalmente será necesario obtener el consentimiento de la entidad y formalizar la modificación correspondiente.
Por tanto, adjudicar la vivienda a uno de los excónyuges no significa necesariamente que el otro deje de responder de la hipoteca.
¿Puede el banco reclamarme una deuda que mi expareja se comprometió a pagar?
Sí, en determinadas circunstancias.
Si ambos firmaron un préstamo con responsabilidad solidaria, el banco puede reclamar conforme a lo establecido en el contrato, aunque el convenio regulador indique que uno de los excónyuges debe asumir los pagos.
Esto ocurre porque los acuerdos entre los miembros de la pareja no modifican automáticamente las obligaciones existentes frente a terceros.
Por ejemplo, si el convenio establece que tu expareja pagará un préstamo conjunto y posteriormente deja de hacerlo, el banco podría reclamarte el importe pendiente si continúas siendo deudor solidario.
En ese caso, también podría ser necesario estudiar las acciones que te correspondan frente a tu expareja por incumplir el acuerdo.
¿Qué pasa si mi expareja deja de pagar un préstamo compartido?
Cuando uno de los titulares deja de pagar, la entidad puede iniciar actuaciones para reclamar las cantidades pendientes.
Entre las posibles consecuencias se encuentran:
- Reclamaciones de cuotas impagadas.
- Aplicación de intereses de demora cuando correspondan.
- Comunicaciones de empresas de recobro.
- Reclamaciones judiciales.
- Posibles embargos tras el correspondiente procedimiento legal.
Si existe responsabilidad solidaria, el acreedor puede dirigirse contra cualquiera de los deudores en los términos legalmente previstos.
Por ello, es importante actuar cuanto antes si tu expareja ha dejado de pagar una obligación compartida.
¿Qué ocurre con las tarjetas de crédito después del divorcio?
Las tarjetas de crédito también pueden generar conflictos económicos cuando una pareja se separa.
Para determinar quién debe responder de la deuda, es necesario comprobar quién figura como titular del contrato, si existen cotitulares y qué obligaciones se asumieron.
No es lo mismo una tarjeta contratada individualmente por uno de los cónyuges que un producto financiero en el que ambos hayan asumido obligaciones.
Además, si se trata de una tarjeta revolving, puede resultar conveniente analizar sus condiciones económicas y el sistema de amortización.
En determinados casos, las condiciones de estos contratos pueden ser objeto de reclamación, aunque la existencia de un divorcio no determina por sí sola que la tarjeta sea reclamable.
¿Pueden embargarme por las deudas de mi expareja?
La posibilidad de embargo depende de si existe responsabilidad legal por la deuda y de las circunstancias concretas.
No todas las deudas de una expareja pueden reclamarse automáticamente al otro excónyuge.
Sin embargo, cuando existe una obligación compartida, responsabilidad solidaria u otra causa legal de responsabilidad, el acreedor puede ejercitar las acciones correspondientes.
Para que se produzca un embargo deben cumplirse los requisitos legales y existir el procedimiento o título ejecutivo correspondiente.
Por ello, antes de asumir que debes pagar una deuda reclamada tras el divorcio, conviene comprobar su origen y tu responsabilidad.
¿Se pueden repartir las deudas en el convenio regulador?
Sí. El convenio regulador puede establecer acuerdos sobre determinadas obligaciones económicas entre los excónyuges.
Por ejemplo, puede determinar quién asumirá las cuotas de un préstamo, cómo se repartirán determinadas deudas o qué ocurrirá con los gastos relacionados con la vivienda.
Sin embargo, hay que distinguir entre el reparto interno de las obligaciones y la responsabilidad frente a las entidades financieras.
Si el banco no acepta liberar a uno de los titulares, el acuerdo entre los excónyuges no elimina automáticamente su responsabilidad contractual.
Por este motivo, es recomendable estudiar las consecuencias económicas antes de firmar un convenio que incluya préstamos o hipotecas compartidas.
¿Puedo reclamar a mi expareja si he pagado toda la deuda?
En determinados casos, una persona que ha pagado una deuda compartida puede tener derecho a reclamar a su expareja la parte que le corresponda.
La posibilidad de hacerlo dependerá de la naturaleza de la obligación, de los acuerdos existentes y de las cantidades efectivamente abonadas.
Por ejemplo, si ambos eran responsables de un préstamo y uno ha terminado pagando una cantidad superior a la que debía asumir internamente, puede ser necesario estudiar una acción de reclamación.
Para ello resulta importante conservar los justificantes de pago, el contrato y los acuerdos económicos derivados del divorcio.
¿Puedo acogerme a la Ley de Segunda Oportunidad después de divorciarme?
Una persona divorciada que acumula préstamos, tarjetas y otras deudas que no puede pagar puede valorar si cumple los requisitos para acogerse a la Ley de Segunda Oportunidad.
Este mecanismo permite solicitar, en determinadas circunstancias, la exoneración de obligaciones legalmente exonerables cuando existe una situación de insolvencia.
Sin embargo, si las deudas son compartidas, es importante tener en cuenta que la exoneración obtenida por uno de los deudores no libera automáticamente al otro de sus obligaciones.
Por ello, cuando existen préstamos conjuntos o responsabilidades solidarias, es necesario estudiar cómo puede afectar el procedimiento a cada persona.
¿Qué documentos necesito para revisar las deudas después del divorcio?
Para analizar correctamente las deudas compartidas después del divorcio, conviene recopilar:
- Convenio regulador o resolución judicial de divorcio.
- Documentación del régimen económico matrimonial.
- Contratos de préstamos personales.
- Escrituras y documentación hipotecaria.
- Contratos de tarjetas de crédito.
- Extractos y justificantes de pago.
- Reclamaciones recibidas de bancos o financieras.
- Documentación sobre la liquidación del patrimonio común.
Esta información permitirá determinar quién asumió cada obligación y qué posibilidades existen para solucionar los conflictos económicos.
Conclusión
Las deudas compartidas después del divorcio pueden continuar generando obligaciones económicas incluso cuando el matrimonio ya ha terminado. El reparto acordado entre los excónyuges no siempre modifica la responsabilidad existente frente a bancos y financieras.
Por ello, antes de dejar de pagar un préstamo, asumir una deuda o aceptar un acuerdo económico, es fundamental revisar los contratos y conocer las consecuencias legales.
En ILM Abogados podemos ayudarte a analizar las deudas compartidas, determinar tu responsabilidad frente a los acreedores y estudiar las alternativas legales disponibles para proteger tus intereses.
Otras personas como tú también han leído…
¿Puedo reclamar tarjeta revolving ya pagada?
¿Se puede reclamar tarjeta revolving ya pagada? Descubre cuándo puedes reclamar, cuánto dinero podrías recuperar y qué documentación necesitas.
¿Qué pasa si tengo varias tarjetas revolving y no puedo pagarlas?
¿Tienes varias tarjetas revolving y no puedes pagarlas? Descubre qué consecuencias tiene el impago, si puedes reclamar los intereses y cómo puede ayudarte la Ley de Segunda Oportunidad.
Booking me ha cobrado más de lo anunciado: ¿puedo reclamar?
¿Booking te ha cobrado más de lo anunciado? Descubre qué hacer, qué cargos pueden reclamarse y cómo reclamar si el precio final no coincide con la reserva.