
Cuánto dinero puedo recuperar por una tarjeta revolving
Una de las preguntas más frecuentes entre las personas que tienen o han tenido una tarjeta revolving es cuánto dinero pueden recuperar si reclaman los intereses pagados. Después de años pagando cuotas mensuales, muchos consumidores descubren que han abonado una cantidad muy superior al dinero que utilizaron y que la deuda apenas se ha reducido.
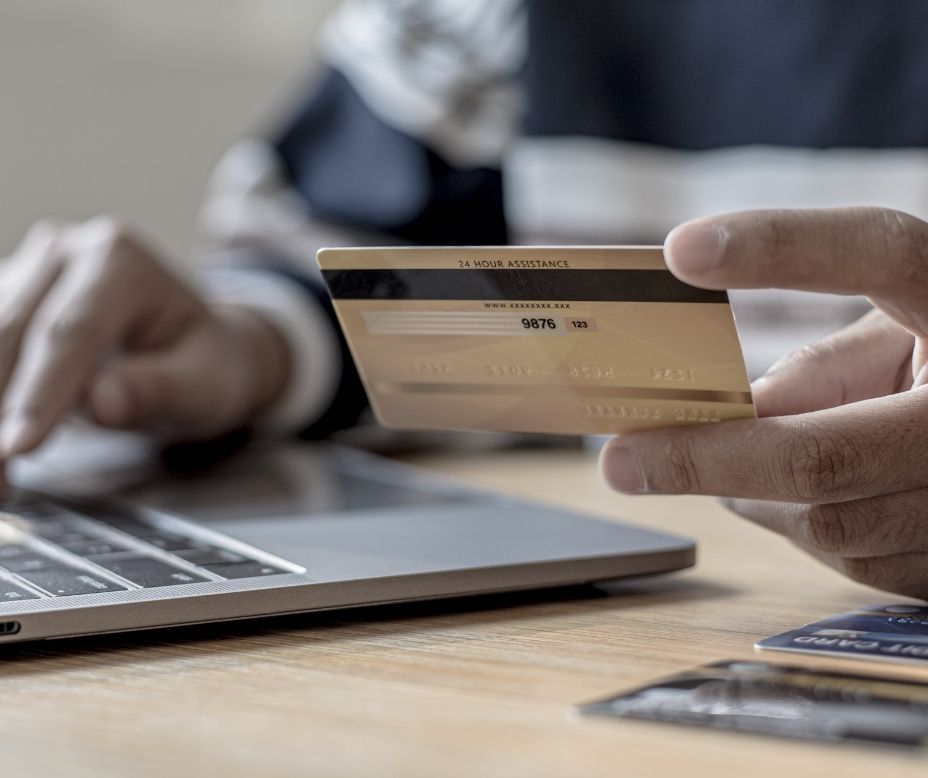
La cantidad que puede recuperarse no es la misma en todos los casos, ya que depende de factores como el capital utilizado, los intereses aplicados, el tiempo que lleva funcionando la tarjeta y las cantidades que ya se han pagado. Por eso, para saber cuánto dinero puedes recuperar por una tarjeta revolving es necesario analizar el contrato y todos los movimientos de la tarjeta.
¿Se puede recuperar el dinero pagado por una tarjeta revolving?
En determinados casos, sí. Las tarjetas revolving han generado numerosas reclamaciones debido a los elevados intereses que pueden aplicar y a la falta de transparencia con la que algunos contratos fueron comercializados.
Cuando un tribunal declara la nulidad del contrato por usura, las consecuencias económicas pueden ser muy importantes para el consumidor.
En estos casos, el consumidor debe devolver únicamente el capital efectivamente dispuesto y la entidad financiera debe devolver las cantidades cobradas que excedan de ese capital, de acuerdo con los efectos propios de la nulidad.
Esto significa que una persona que ha estado pagando durante años puede encontrarse con que tiene derecho a recuperar una cantidad importante de dinero o incluso que la deuda pendiente queda completamente cancelada.
¿Cuánto dinero puedo reclamar por una tarjeta revolving?
No existe una cantidad fija que pueda aplicarse a todas las tarjetas revolving.
El dinero que puede recuperarse depende principalmente de la diferencia entre el capital que realmente utilizó el consumidor y todas las cantidades que posteriormente ha abonado a la entidad financiera.
Por ejemplo, imaginemos que una persona ha utilizado 6.000 euros de una tarjeta revolving y, entre cuotas, intereses y otros conceptos, ha terminado pagando 9.000 euros.
Si el contrato fuese declarado nulo y las cantidades pagadas superasen el capital efectivamente dispuesto, habría que realizar los cálculos correspondientes para determinar qué importe debería devolver la entidad.
Por este motivo, no es correcto afirmar que todas las personas puedan recuperar una cantidad determinada. Cada tarjeta debe estudiarse individualmente.
¿Qué se tiene en cuenta para calcular cuánto dinero puedo recuperar?
Para calcular el importe que puede reclamarse es necesario analizar todos los movimientos de la tarjeta desde su contratación.
Entre los aspectos más importantes se encuentran:
- El capital total utilizado.
- Las cuotas abonadas.
- Los intereses pagados.
- Las comisiones aplicadas.
- Los gastos asociados a la tarjeta.
- La deuda que todavía permanece pendiente.
Con esta información se puede determinar cuánto dinero ha salido realmente del bolsillo del consumidor y cuánto corresponde al capital que efectivamente utilizó.
Por eso es tan importante disponer de los extractos completos de la tarjeta.
¿Qué pasa si todavía debo dinero de la tarjeta?
El hecho de que todavía exista una deuda pendiente no impide necesariamente reclamar.
De hecho, es bastante habitual que una persona inicie una reclamación mientras continúa pagando la tarjeta revolving.
Si el contrato es declarado nulo y ya se han pagado cantidades superiores al capital utilizado, la entidad financiera podría tener que devolver dinero al consumidor.
En cambio, si todavía no se ha abonado todo el capital dispuesto, las consecuencias económicas pueden consistir en una reducción o cancelación de la deuda pendiente, dependiendo del resultado del procedimiento.
Por este motivo, no debes asumir que por seguir debiendo dinero no puedes reclamar.
¿Qué ocurre con los intereses que he pagado?
Los intereses son uno de los elementos fundamentales que deben analizarse en una reclamación por tarjeta revolving.
Cuando existe una declaración de nulidad por usura, el consumidor no está obligado a soportar los intereses correspondientes al contrato declarado nulo.
La entidad financiera deberá realizar las operaciones necesarias para ajustar las cantidades pagadas al capital que realmente fue dispuesto.
En algunos casos, después de realizar este cálculo, el resultado puede ser muy favorable para el consumidor.
Esto explica por qué algunas personas que llevan años pagando una tarjeta descubren que podrían recuperar una cantidad importante de dinero.
¿Y si la tarjeta no se considera usuraria?
No todas las reclamaciones de tarjetas revolving se basan exclusivamente en la existencia de usura.
También puede ser necesario analizar si el contrato era suficientemente transparente y si el consumidor recibió información adecuada sobre el funcionamiento del crédito.
El sistema revolving puede resultar difícil de comprender para una persona que no tiene conocimientos financieros, especialmente cuando se establece una cuota mensual reducida que provoca que la deuda se prolongue durante muchos años.
Por ello, además del tipo de interés, conviene revisar las circunstancias concretas de la contratación y la información que recibió el consumidor.
¿Cómo saber si mi tarjeta revolving tiene intereses abusivos?
Existen algunas señales que pueden indicar que una tarjeta merece ser revisada por un profesional.
Por ejemplo:
- Llevas muchos años pagando y la deuda apenas disminuye.
- Has pagado una cantidad muy superior al dinero que utilizaste.
- El tipo de interés aplicado es muy elevado.
- La cuota mensual apenas reduce el capital.
- No recuerdas que te explicaran claramente el funcionamiento de la tarjeta.
- La deuda aumenta cuando utilizas nuevamente la tarjeta.
Estas circunstancias no significan por sí solas que el contrato sea nulo, pero sí pueden ser indicios suficientes para solicitar un estudio de la documentación.
¿Qué tarjetas revolving pueden reclamarse?
Las reclamaciones afectan a tarjetas comercializadas por diferentes entidades financieras y empresas.
Entre las tarjetas que han generado reclamaciones durante los últimos años se encuentran productos comercializados por entidades como:
- Wizink.
- Cetelem.
- Carrefour Pass.
- Otras entidades financieras.
Sin embargo, no puede determinarse si una tarjeta puede reclamarse únicamente por el nombre de la entidad.
Es necesario analizar el contrato concreto, el tipo de interés, la fecha de contratación, la información proporcionada y los movimientos realizados.
¿Qué documentos necesito para saber cuánto puedo recuperar?
Para realizar un cálculo aproximado de la cantidad que podría recuperarse es necesario disponer de la mayor cantidad de información posible.
Los documentos más importantes son:
- Contrato de la tarjeta.
- Extractos mensuales.
- Cuadro de movimientos.
- Recibos de las cuotas.
- Comunicaciones enviadas por la entidad.
Si no conservas el contrato o los extractos antiguos, puedes solicitar esta documentación a la entidad financiera.
Los movimientos históricos son especialmente importantes porque permiten conocer cuánto dinero se utilizó realmente y cuánto se ha pagado durante toda la vida de la tarjeta.
¿Cuánto cuesta reclamar una tarjeta revolving?
El coste de una reclamación dependerá de la vía utilizada y de las condiciones del profesional que lleve el procedimiento.
Antes de iniciar una reclamación es recomendable conocer claramente los honorarios, los posibles gastos asociados y las condiciones económicas del procedimiento.
También es importante valorar no solo la cantidad que se puede recuperar, sino la deuda que podría quedar cancelada como consecuencia de la reclamación.
¿Cuánto tiempo tengo para reclamar?
Los plazos para ejercer determinadas acciones relacionadas con una tarjeta revolving pueden depender del tipo de reclamación que se plantee y de las circunstancias concretas del contrato.
Por este motivo, no es recomendable descartar una posible reclamación simplemente porque hayan pasado varios años desde la contratación de la tarjeta.
Si llevas tiempo pagando una tarjeta revolving o ya has terminado de pagarla, lo más recomendable es analizar el contrato y los movimientos para determinar si todavía existe alguna posibilidad de reclamar.
¿Qué hacer para reclamar el dinero de una tarjeta revolving?
El primer paso consiste en recopilar toda la documentación disponible y analizar las condiciones de la tarjeta.
Después, dependiendo de las circunstancias, puede iniciarse una reclamación frente a la entidad financiera.
Si no se alcanza una solución satisfactoria, será necesario valorar la posibilidad de acudir a la vía judicial.
Es importante no aceptar acuerdos ni firmar documentos sin comprender previamente sus consecuencias, especialmente cuando la entidad ofrece una cantidad determinada a cambio de cerrar definitivamente la reclamación.
¿Cuándo consultar con un abogado?
Si llevas años utilizando una tarjeta revolving y quieres saber cuánto dinero puedes recuperar, lo más recomendable es solicitar un estudio individualizado.
Es especialmente importante consultar con un abogado cuando:
- Has pagado durante muchos años.
- La deuda apenas disminuye.
- Has pagado intereses muy elevados.
- La entidad ha rechazado tu reclamación.
- La tarjeta todavía tiene deuda pendiente.
- Quieres conocer cuánto dinero puedes recuperar antes de iniciar una demanda.
Un abogado especializado podrá revisar el contrato y los movimientos de la tarjeta y calcular las cantidades que podrían estar en juego.
Conclusión
La cantidad que puedes recuperar por una tarjeta revolving depende de las circunstancias concretas del contrato y de todos los pagos realizados. No existe una cifra fija para todos los consumidores, por lo que es necesario analizar cuánto dinero se utilizó realmente, cuánto se ha pagado y qué intereses y comisiones se han aplicado.
Si llevas años pagando una tarjeta revolving y la deuda no termina de desaparecer, puede ser recomendable revisar el contrato y solicitar un estudio jurídico. En determinados casos, la reclamación puede permitir recuperar cantidades pagadas de más o reducir considerablemente la deuda pendiente.
Otras personas como tú también han leído…
Tipos de deuda
Hay diferentes tipos de deuda y aunque acabes en una lista de morosos ser deudor no siempre significa que seas moroso.
Delito de usurpación estado civil
Un delito de usurpación de estado civil es más habitual de lo que crees. Ocurre cuando otra persona está haciéndose pasar por ti.

El Concurso Consecutivo en la Ley de la Segunda Oportunidad
El concurso consecutivo es la segunda fase de la propia Ley de Segunda Oportunidad. Esta es una ley que permite al empresario o al autónomo poder librarse de alguna de sus deudas o renegociarlas si es posible.