
¿Qué pasa si tengo varias tarjetas revolving y no puedo pagarlas?
Tener una tarjeta revolving puede convertirse en un problema cuando las cuotas mensuales no permiten reducir realmente la deuda. La situación puede complicarse todavía más cuando una persona tiene varias tarjetas revolving contratadas con diferentes entidades y utiliza unas para hacer frente a los pagos de otras.
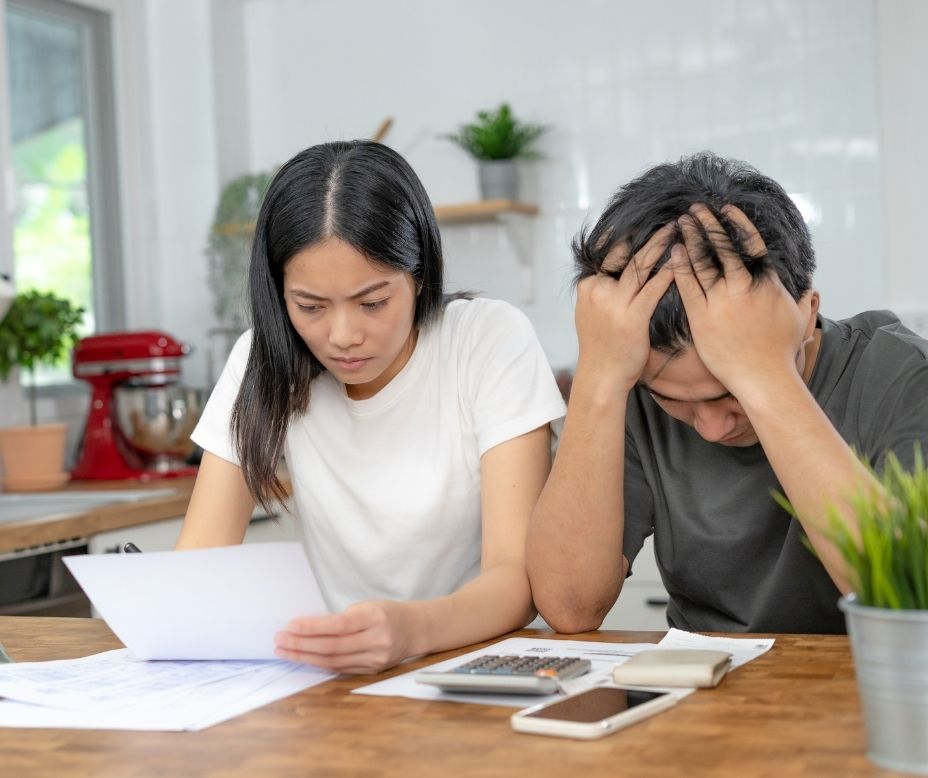
Cuando las deudas se acumulan y los ingresos ya no son suficientes para pagar todas las cuotas, es habitual preguntarse qué puede ocurrir si se dejan de pagar las tarjetas y qué opciones existen para solucionar la situación. En estos casos, es importante actuar antes de que las deudas sigan creciendo y comiencen las reclamaciones, los procedimientos judiciales o los embargos.
La Ley de Segunda Oportunidad puede ser una alternativa para determinadas personas que se encuentran en una situación de insolvencia, pero antes es necesario analizar las características de las deudas y la situación económica del afectado.
Qué ocurre cuando tienes varias tarjetas revolving
Una tarjeta revolving permite disponer de crédito y devolverlo mediante cuotas periódicas. A diferencia de un préstamo tradicional, el crédito que se va amortizando puede volver a estar disponible para utilizarlo.
El problema aparece cuando las cuotas son demasiado reducidas en relación con la deuda y los intereses generados. En ese caso, el capital pendiente puede disminuir muy lentamente.
Cuando una persona tiene varias tarjetas revolving, esta situación puede multiplicarse. Cada mes debe hacer frente a varias cuotas, mientras que los intereses continúan generándose sobre las cantidades pendientes.
Con el tiempo, puede producirse una situación de sobreendeudamiento en la que gran parte de los ingresos se destinan al pago de créditos.
Qué pasa si no puedo pagar varias tarjetas revolving
Si no puedes hacer frente a las cuotas de tus tarjetas revolving, las entidades financieras pueden comenzar a reclamar las cantidades pendientes.
Las primeras actuaciones suelen consistir en comunicaciones destinadas a solicitar el pago de las cuotas atrasadas.
Es habitual recibir:
- Llamadas telefónicas.
- Correos electrónicos.
- Mensajes de texto.
- Cartas de reclamación.
- Comunicaciones de empresas de recobro.
Además, la deuda puede aumentar como consecuencia de los intereses de demora y otros conceptos que resulten aplicables.
Si el impago continúa, la entidad puede valorar iniciar acciones judiciales para reclamar las cantidades pendientes.
Pueden embargarme por no pagar las tarjetas revolving
El impago de una tarjeta revolving no provoca automáticamente un embargo.
Para que pueda producirse un embargo será necesario que exista el correspondiente procedimiento legal y una resolución que permita ejecutar la deuda.
Si el acreedor obtiene una resolución favorable, dependiendo de las circunstancias podrían llegar a embargarse determinados bienes o ingresos dentro de los límites establecidos por la legislación.
Entre las medidas que pueden llegar a afectar al deudor se encuentran:
- Embargo de parte de la nómina.
- Embargo de cuentas bancarias.
- Embargo de determinados bienes.
- Retención de determinadas cantidades.
Por ello, cuando existen varias tarjetas impagadas, es recomendable buscar una solución antes de que los procedimientos se multipliquen.
Por qué es peligroso pagar una tarjeta con otra tarjeta
Una de las situaciones más habituales cuando existe sobreendeudamiento es utilizar una tarjeta de crédito para pagar otra deuda.
Esta práctica puede proporcionar una solución temporal, pero normalmente no resuelve el problema de fondo.
El consumidor simplemente sustituye una deuda por otra y, en muchos casos, aumenta la cantidad total que debe.
Cuando esta situación se repite durante meses, puede terminar generando un círculo de endeudamiento cada vez más difícil de romper.
Si ya necesitas utilizar nuevos créditos para pagar las cuotas anteriores, es recomendable analizar tu situación económica antes de seguir solicitando financiación.
Se pueden reclamar varias tarjetas revolving
Sí. El hecho de tener varias tarjetas revolving no impide reclamar las condiciones de los contratos.
Cada tarjeta debe analizarse individualmente para determinar si existen motivos de reclamación.
Entre las cuestiones que pueden estudiarse se encuentran:
- El tipo de interés aplicado.
- Las condiciones del contrato.
- La información proporcionada durante la contratación.
- El funcionamiento del sistema de amortización.
- Las cantidades abonadas.
Por tanto, una persona que tenga tres tarjetas revolving podría necesitar analizar los tres contratos por separado.
Que una entidad haya comercializado una tarjeta con determinadas condiciones no significa automáticamente que todos sus contratos sean iguales ni que todas las reclamaciones tengan el mismo resultado.
Qué pasa si llevo años pagando las tarjetas
Una de las situaciones que más sorprende a los consumidores es comprobar que, después de años pagando cuotas, todavía existe una deuda importante.
Esto puede ocurrir cuando la cuota mensual es reducida y una parte considerable del pago se destina a cubrir intereses.
Por este motivo, si llevas años pagando una tarjeta revolving y la deuda apenas disminuye, puede ser recomendable revisar el contrato y los movimientos.
El análisis permitirá conocer cuánto dinero se ha utilizado realmente y cuánto se ha pagado a lo largo de los años.
Esta información es fundamental para determinar si existen posibles acciones de reclamación.
Qué documentos necesito para revisar mis tarjetas revolving
Para analizar correctamente una situación de sobreendeudamiento es importante recopilar toda la documentación disponible.
En el caso de las tarjetas revolving, resulta especialmente útil disponer de:
- Contratos de las tarjetas.
- Extractos mensuales.
- Historial completo de movimientos.
- Recibos de las cuotas.
- Comunicaciones enviadas por las entidades.
- Información sobre las cantidades pendientes.
Si no conservas alguno de estos documentos, puedes solicitarlo a la entidad correspondiente.
Disponer de los movimientos completos permite conocer la evolución real de la deuda y calcular las cantidades que se han abonado.
La Ley de Segunda Oportunidad puede cancelar las deudas
Cuando una persona tiene varias tarjetas revolving y no puede hacer frente a sus cuotas, la Ley de Segunda Oportunidad puede ser una alternativa para solucionar una situación de insolvencia.
Este mecanismo permite, cuando se cumplen los requisitos establecidos legalmente, solicitar la exoneración de determinadas deudas.
Puede resultar especialmente relevante para personas que acumulan:
- Varias tarjetas revolving.
- Préstamos personales.
- Microcréditos.
- Deudas con financieras.
- Embargos.
La finalidad es permitir que una persona que realmente no puede pagar sus obligaciones pueda liberarse de determinadas deudas y comenzar una nueva etapa económica.
Qué ocurre con las tarjetas revolving dentro de la Segunda Oportunidad
Las deudas derivadas de tarjetas revolving pueden formar parte del conjunto de obligaciones que se analiza dentro de un procedimiento de Segunda Oportunidad.
Sin embargo, es importante diferenciar entre una deuda que puede ser objeto de exoneración y una posible reclamación frente a la entidad financiera por las condiciones del contrato.
En determinados casos puede ser necesario estudiar ambas cuestiones.
Por un lado, se analiza la situación de insolvencia y las deudas existentes. Por otro, puede revisarse si alguno de los contratos contiene condiciones que puedan ser objeto de reclamación.
Por ello, cuando existen varias tarjetas revolving, es especialmente importante realizar un análisis completo antes de tomar una decisión.
Debo dejar de pagar las tarjetas revolving
No existe una respuesta que pueda aplicarse a todas las personas.
Dejar de pagar sin analizar previamente las consecuencias puede provocar reclamaciones, intereses y procedimientos judiciales.
Por otro lado, continuar utilizando nuevas tarjetas o solicitar más préstamos para pagar las cuotas tampoco suele solucionar una situación de sobreendeudamiento.
Lo recomendable es analizar la situación económica completa y determinar qué estrategia resulta más adecuada.
Si existe una situación de insolvencia, puede ser necesario estudiar la posibilidad de acogerse a la Ley de Segunda Oportunidad.
Qué hacer si tienes varias tarjetas revolving y no puedes pagar
Si las cuotas de tus tarjetas han dejado de ser asumibles, es importante actuar cuanto antes.
Algunas recomendaciones son:
- Dejar de utilizar las tarjetas para aumentar la deuda.
- Recopilar todos los contratos y extractos.
- Calcular la deuda total pendiente.
- Evitar solicitar nuevos créditos para pagar los anteriores.
- Analizar si existen posibles reclamaciones.
- Estudiar la posibilidad de acogerse a la Ley de Segunda Oportunidad.
Conocer la cantidad total adeudada y los ingresos disponibles permitirá valorar con mayor precisión cuál es la situación real.
Cuándo consultar con un abogado
Cuando existen varias tarjetas revolving, préstamos y otros créditos, resulta recomendable contar con asesoramiento jurídico especializado.
Es especialmente importante solicitar ayuda cuando:
- No puedes pagar las cuotas mensuales.
- Utilizas una tarjeta para pagar otra.
- Llevas años pagando y la deuda no disminuye.
- Has recibido reclamaciones de varias entidades.
- Existe riesgo de embargo.
- Quieres valorar la Ley de Segunda Oportunidad.
Un abogado podrá analizar los contratos, estudiar la situación económica y determinar qué alternativas pueden resultar más adecuadas.
Conclusión
Tener varias tarjetas revolving y no poder hacer frente a las cuotas puede generar una situación de sobreendeudamiento difícil de solucionar por cuenta propia. Seguir solicitando financiación para pagar las deudas anteriores puede agravar el problema y aumentar todavía más la cantidad pendiente.
Si llevas años pagando tarjetas revolving, es recomendable revisar sus contratos y movimientos para comprobar si existen posibles motivos de reclamación. Y si, además, tienes otras deudas que ya no puedes asumir, la Ley de Segunda Oportunidad puede ser una alternativa que permita estudiar la cancelación de determinadas obligaciones.
Lo más importante es actuar antes de que las deudas continúen creciendo y se multipliquen las reclamaciones o los procedimientos judiciales.
Otras personas como tú también han leído…

Tipos de incapacidad laboral
¿Conoces todos los tipos de incapacidad laboral que existen en España? En este artículo te explicamos las características de cada uno.

Intereses remuneratorios, ¿Los conoces?
Los intereses remuneratorios están presentes en todos los préstamos, pero… ¿Sabes lo que son? Te lo explicamos.

¿Cómo denunciar llamadas continuas?
¿No paran de llamarte empresas de recobro y ya no sabes qué hacer? Te explicamos lo que puedes hacer y cómo denunciar llamadas continuas.